Каждые пару недель появляется очередной заголовок о том, что AI search убил издательский бизнес. Цифры в таких заголовках пугают, выглядят конкретными и часто оказываются неверными. Вот в чём неловкость нынешнего момента. Угроза для издателей реальна и измерима, но она приходит обёрнутой в слой статистики, который рассыпается, стоит только его проверить.
Это руководство начиналось как ответ на один из известных призывов по теме, на текст Джона Шехаты «Publisher Survival Playbook: 11 Critical Actions for the AI-First Era» (NewzDash, май 2025). Описанные в нём действия по большей части разумны. Но прежде чем превращать их в совет для небольшого издателя, мы сделали то, что этот жанр обычно пропускает: проследили до первоисточников тревожные цифры, которые нам попались, а таблица ниже показывает, что говорит каждый источник. Дальше мы оставляем то, что выдержало проверку, отбрасываем то, что не выдержало, и переформулируем всё для издателя, которого такие советы обычно обходят: небольшого или среднего издания в ЕС и диаспоре без корпоративного бюджета.
Угроза реальна. Цифры вокруг неё часто нет.
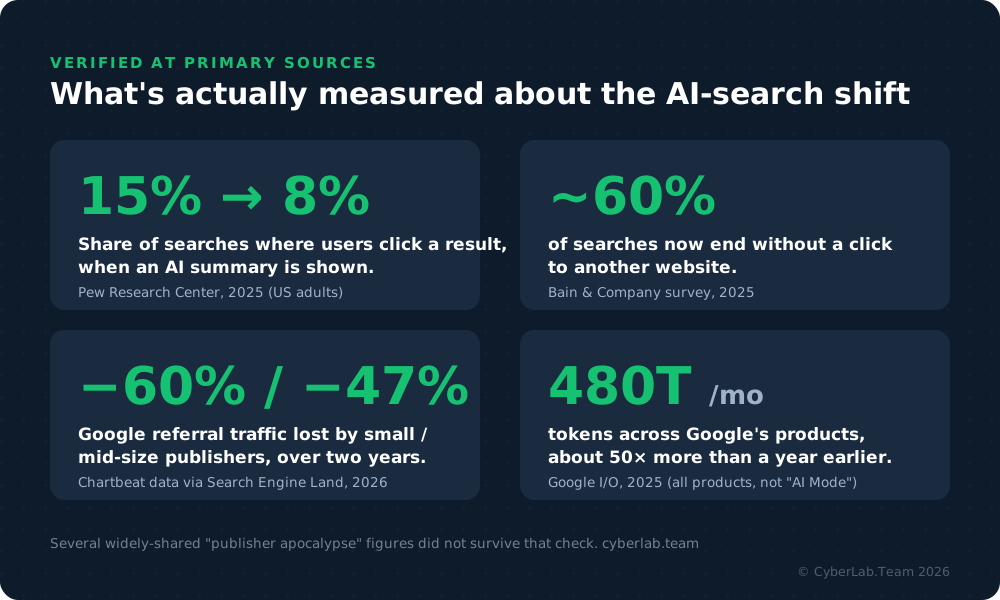
В том, как поиск отдаёт трафик, действительно кое-что изменилось. Pew Research замерил это напрямую в июле 2025 года (взрослые жители США): когда вверху результатов появляется AI summary, доля пользователей, переходящих на сайт, упала примерно с 15% до 8%. Опрос Bain за февраль 2025 года показал, что около 60% запросов уже заканчиваются вообще без клика (снова панель с уклоном в США, для других рынков это направление, а не точная цифра). А Chartbeat, отслеживая реальные данные о переходах по тысячам сайтов (через Search Engine Land, 2026), обнаружил, что небольшие издатели за два года потеряли около 60% реферального трафика из Google-поиска, а сайты среднего размера около 47%. Эти три цифры получены из независимых источников и указывают в одну сторону.
Так что нет, это не вендорский цикл запугивания.
Рядом с настоящим трендом ходит слой статистики: AI-ответы цитируют «от 13 до 39 источников на ответ», доход от партнёрских программ падает «на 50-70%», кликабельность обрушивается «на 40-57%», конверсия в платную рассылку достигает «8-12%». Вот что говорят о каждой из этих цифр первоисточники, на которые опирается это руководство.
| Цифра, которая ходит по сети | Что говорит первоисточник | Вывод |
|---|---|---|
| AI-ответы цитируют от 13 до 39 источников | Pew Research (июль 2025, взрослые жители США) обнаружил, что 88% AI summaries цитируют три и более источника. | Первоисточника для диапазона 13-39 мы не нашли |
| Доход от партнёрских программ упал на 50-70% | Press Gazette (октябрь 2025) сообщает о падении на 20-40% у некоторых издателей. | Уже: часть издателей, диапазон ниже |
| Кликабельность упала на 40-57% | Pew измерил падение доли кликов примерно с 15% до 8%, но только на страницах результатов, где появилось AI summary. | Уже: одно условие, а не весь поиск |
| Конверсия в платную рассылку 8-12% | По данным платформы beehiiv за 2026 год, медиана конверсии в платную подписку около 0,6%. | Потолок, а не ориентир |
Этот разрыв важен на практике. План, построенный на раздутой версии цифр, провоцирует поспешные развороты, дорогие инструменты и контент-стратегии под поведение, которого никто не подтвердил. Проверенных данных уже достаточно, чтобы действовать. Непроверенный слой в основном добавляет шум.
Поставьте измеримые цели по независимости
Главная идея этого playbook, не давать одному источнику трафика управлять вашим доходом, верна. Это просто управление рисками, и оно работало ещё до AI search. Практичной её делает выбор целей, которые вы действительно можете наблюдать: цифры, которые ваша же аналитика выдаёт и так, записанные в этом месяце и проверенные снова через полгода.
Не выдерживает проверки цифра руководства про рассылки, которую таблица выше ставит в контекст, и любая модель дохода, опирающаяся на AI-лицензирование: эти сделки крупные и обсуждаются индивидуально, как объясняет раздел о доходах ниже. Не стройте план на таких цифрах.
Базовые цели по-прежнему имеют смысл. Если поиск сейчас приносит больше половины вашего трафика, это реальный риск концентрации, который стоит снижать. Зависимость от одного канала на любой платформе всегда была хрупкой, с AI-апокалипсисом или без него. Цели, которые небольшой издатель действительно может сдвинуть: наращивать долю прямых заходов и открытий писем; протестировать один нерекламный источник дохода (членство, платный контент, мероприятия), чтобы понять, за что готова платить ваша аудитория; зафиксировать, какой процент трафика приходит из поиска в этом месяце, и проверить его снова через полгода. Цифры небольшого сайта не будут как у Morning Brew. Зато их видно, а это куда более надёжный ориентир, чем вирусные прогнозы.
Меняйте то, что считаете
Сырые клики из Google теперь худший компас, чем раньше. Они всё ещё важны, но измеряют более узкую вещь. Страница, заработавшая цитирование в AI-ответе, может приносить показы, узнаваемость бренда и повторные визиты, ни разу не зафиксировав реферальный клик. Если считать только клики, всё это упускается.
Данные Semrush через Digiday (март 2025) показали, что доля отслеживаемых ключевых слов, по которым появляется AI Overview, у некоторых крупных издателей за полгода резко выросла: ProPublica на 204%, BuzzFeed на 172%, Rolling Stone и Vanity Fair на 164%. Digiday аккуратно оговорил, что это измеряет присутствие в AI-ответах, а не доказанную потерю трафика, и это различие важно. Больше появлений в AI-ответах может идти вместе с большим числом показов, даже когда клики падают. Если смотреть только на клики, не отличить сайт, который остаётся позади, от сайта, который цитируют, но по которому просто не кликают.
Для издателя без корпоративной аналитической связки практический сдвиг невелик. Search Console теперь отдельно показывает показы от AI-функций, так что проверяйте их. Отслеживайте рост списка рассылки и долю открытий писем как косвенный показатель лояльности, которая не зависит ни от какого алгоритма. Доход на посетителя значит больше, чем общее число посетителей, когда объём переходов сжимается: меньше людей при том же доходе означает, что ваша аудитория стала ценнее. И к любому стороннему «AI visibility score» относитесь с тем скепсисом, который рекомендует сам Google, потому что методики закрытые и не стандартизированы между инструментами.
Оптимизируйтесь под цитирование, а не только под ранжирование
Механика, которая втягивает вас в AI-ответ, оказывается в основном той же, что выводит вас в обычной выдаче. Чёткая структура, реальная экспертность автора, schema markup, ссылки с других авторитетных сайтов: это та самая работа над доверием и качеством, о которой SEO-специалисты спорят годами. Ничего нового тут нет, и консультанты, продающие отдельный «GEO»-playbook, по большей части переупаковывают это же.
Именно об этом схождении мы говорили в материале хорошее SEO это хорошее GEO: Google прямо заявил, что его генеративные функции берут данные из того же индекса и тех же сигналов качества, что и органический поиск. Заработайте доверие в одной системе, и вы, как правило, заработаете его в обеих.
Несколько вещей всё же смещают шансы в сторону именно AI-цитирования. Pew выяснил, что 88% AI summary цитируют три источника и больше (Pew Research Center, июль 2025; взрослые жители США), то есть модели собирают ответы из нескольких голосов, а не из одного. Важно быть сайтом с самым ясным, наиболее структурированным взглядом на тему (а не просто самым посещаемым). Schema помогает Google понять, о чём страница и кто за ней стоит. А упоминания на независимых сторонних сайтах дают модели то, с чем можно сверить ваши слова. Ничто из этого не гарантирует место в конкретном ответе; оно лишь снижает трение и повышает вероятность. Если это направление вам полезно, наша работа над AI visibility начинается с замера того, где вы реально стоите сегодня, до каких-либо изменений.
Пишите то, что модель не может синтезировать
Лучший ответ на сгенерированный AI контент, это контент, который модель и не смогла бы дёшево произвести с самого начала. Такой материал всегда начинается с того, что вы сделали, а не прочитали: вы были на месте, сами это измерили, заняли позицию, под которой подпишетесь, или описали место, слишком маленькое, чтобы кто-то ещё им занимался.
Это значит репортаж из первых рук: то, что ваша команда сама увидела, замерила или услышала от конкретного источника. Это значит настоящую точку зрения, вывод, под которым вы готовы поставить своё имя, а не сбалансированное пожатие плечами. Это значит собственные данные, пусть даже скромные: опрос вашей аудитории, сравнение цен, которое вы провели сами, цифры из вашей собственной аналитики.
Для небольшого издателя в ЕС местный или нишевый ракурс часто самый сильный рычаг. Польский e-commerce сайт, следящий за колебаниями CPM на злотом рынке, обладает тем, чего ни одно глобальное издание делать не станет. Украинский издатель, пишущий о жизни диаспоры в Германии, обслуживает аудиторию, которую никто другой не покрывает с такой детализацией. Модель, обученная на широком англоязычном вебе, не может синтезировать эти ракурсы, потому что их нет в обучающих данных.
Владейте аудиторией: email, приложение, сообщество
Единственный канал, который Google не может переналадить за ночь, это прямая связь с вашими читателями. Список рассылки, push-уведомления, пространство для сообщества, приложение: всё, где читатель сам согласился, и вы можете до него дотянуться без алгоритма-посредника.
Это действие номер 5 в руководстве, и инстинкт верный. С осторожностью стоит относиться к привязанной к нему цифре конверсии: как показывает таблица выше, медиана конверсии в платную подписку намного ниже 8-12% из руководства, так что стройте расчёт на низкий диапазон, а двузначные значения считайте исключением. Смысл собственного списка не в том, чтобы заменить доход от рекламы в первый же день. Он в том, чтобы пережить неделю, когда поисковые переходы упали на 40%, а ваша прямая аудитория всё равно приходит.
Начинайте проще, чем кажется необходимым. Форма подписки на странице статьи, базовый еженедельный дайджест, простой текст о том, что подписчик реально получает. Несколько сотен вовлечённых читателей, которые надёжно открывают письма, стоят больше десяти тысяч адресов, которые не открывают. Это те читатели, которые позже перейдут на платный тариф, порекомендуют вас коллегам и кликнут по партнёрской ссылке, потому что доверяют стоящему за ней суждению. Каналы приложения и push стоит добавлять, когда вы публикуетесь стабильно, но каждый несёт издержки на поддержку. Выберите один и доведите его до ума, прежде чем открывать следующий.
Распределяйте, где вы появляетесь
Один источник трафика это уязвимость, и потери переходов, описанные в начале этого руководства, как раз и показывают, как это выглядит, когда всё смещается. Решение: больше одного входа.
YouTube и видео это самый защищённый ход диверсификации для большинства издателей. Аргумент про CPM реален. Видео обычно приносит примерно в два-четыре раза больший CPM, чем стандартная баннерная реклама (по разным вендорским бенчмаркам), хотя точная цифра гуляет в зависимости от формата и рынка. Что важнее, YouTube это поисковик сам по себе, и видео накапливает ценность со временем, а не угасает, как новостная статья. Соцплатформы распространяют контент, но аудиторией там вы владеете не больше, чем своим Google-трафиком; используйте их для охвата и не путайте охват с устойчивым активом.
Google Discover это площадка, которую издатели недооценивают больше всего: он присылает трафик на контент, который никто не искал. Что нужно для соответствия требованиям, как его измерять и почему он проседает, описано в нашем руководстве по Google Discover, так что здесь мы лишь просим считать его ещё одним входом. Подкасты и рассылки по замыслу пересекаются с собственной аудиторией. Каналы, выстраивающие прямой контакт, это те же каналы, что расширяют дистрибуцию без платформы за рулём. Правда, каждый новый канал это настоящая, постоянная работа. Добавляйте по одному и измеряйте, прежде чем добавлять следующий.
Собирайте first-party data чисто (преимущество ЕС)
Сторонние cookie уходят. График их отключения у Google сдвигался, но направление не изменилось, а Safari и Firefox уже по умолчанию блокируют межсайтовое отслеживание. Образовавшуюся брешь заполняет first-party data: email-адреса, предпочтения читателей, авторизованные сессии, поведение на сайте, всё собранное с ясного согласия людей, которые сами решили его дать.
Для издателей в ЕС и в диаспоре рамка GDPR часто ощущается обузой. Это не обязательно так. Чистая настройка first-party data с согласием это именно то, что регулирование вознаграждает, и это ставит вас впереди издателей, которые годами собирали данные небрежно и теперь столкнулись с куда более тяжёлой уборкой. Согласие, которое было дано как положено, задокументировано как положено и может быть отозвано как положено, стоит для рекламодателя больше, чем база покрупнее, но с мутным происхождением. Это не юридический аргумент; это коммерческий.
На практике настройка несложна. Форма согласия, которая понятно объясняет, с чем именно соглашается читатель. Предпочтения, хранящиеся там, где вы можете на них опираться: темы, форматы, язык. Состояние авторизации, если ваша платформа его поддерживает, что превращает аналитику из догадок по сессиям в известных читателей. Начните с email: даже базовая сегментация, например по тому, на какие темы подписчик кликал в прошлом месяце, делает ваши предложения по спонсорству и партнёрским программам убедительнее для покупателей. Рекламодателей, которым важна brand safety, всё чаще интересует происхождение данных, и издатель в Эстонии или Польше с задокументированным процессом согласия может ответить на это чисто. Большинство не может.
Перестаньте опираться на одну строку дохода
Рекламный доход это самая уязвимая позиция в ленте прямо сейчас. Когда AI summary отвечает на запрос ещё до того, как кто-то кликнет, показы баннеров падают раньше, чем вы это заметите. Если реклама единственная строка в вашем отчёте о доходах, буфера нет.
Варианты для небольшого издателя реальны, хотя ни один не быстр и не автоматичен. Больше всего внимания достаётся членству и подпискам. Financial Times построил paywall с участием AI, который, по сообщениям, поднял конверсии примерно на 290% (относительный прирост, через Digiday; воспринимайте как направление, а не как норму, которую стоит ожидать). Это крупное издание с большой лояльной аудиторией. В малом масштабе конверсия в платную рассылку обычно намного ниже таких заголовков, как показывает таблица в начале. Стройте на этом полу, а не на потолке.
События, консультации и упакованная экспертиза часто конвертируют у небольшого специализированного сайта лучше paywall. Если читатели доверяют вашему суждению, скажем, о региональных рекламных рынках или монетизации изданий, воркшоп или короткая консультационная работа может принести реальный доход от нескольких десятков лояльных читателей. AI-лицензирование, напротив, пока не игра для небольших изданий: закрытые сделки крупные и годовые (Dotdash Meredith, по сообщениям, 16 млн долларов в год с OpenAI; News Corp более 250 млн долларов за пять лет), а ежемесячные микролицензионные тарифы для независимых сайтов в основном не объявлены. Что именно, по сообщениям, требует от изданий Google, разобрано в нашем материале о давлении Google в вопросе AI-лицензирования. Не стройте планов на чеке, который ещё не пришёл.
Диверсификация дохода это структурный сдвиг, а не кампания. Начните с продукта, который подходит вашей аудитории сейчас, проверьте его в малом масштабе и воспринимайте доход от рекламы как один из входов, а не как всё.
Вместе у вас больше рычага, чем поодиночке
Издатель с 50 000 читателей в месяц не может вести переговоры с Google или OpenAI. Коалиция издателей, представляющая десятки миллионов, может вести совсем другой разговор. Альянсы медленные, и вступление в один из них это способ для небольшого издателя оказаться там, где решаются вопросы AI-лицензирования и авторского права. Ваши цифры потерь значат что-то только в совокупности.
Отраслевые альянсы медленные, часто раздражающие и всё равно стоят того, чтобы в них вступить. European Publishers Council и национальные ассоциации прессы годами давили на тему AI-лицензирования, авторского права и подотчётности платформ, и эта работа шла рядом с EU AI Act и Digital Markets Act. Оба создают для крупных платформ обязательства, которых в США просто нет. Авторское право добавляет отдельный правовой путь: статья 4 Директивы ЕС 2019 года об авторском праве на едином цифровом рынке разрешает text and data mining только там, где правообладатели не зарезервировали свои права, а для онлайн-контента такую оговорку можно сделать в машиночитаемом виде. Издателю в США тот же вопрос приходится отстаивать каждый раз отдельно по доктрине fair use. Digital Markets Act, в частности, определяет крупнейшие платформы как «gatekeepers» и налагает на них обязательства по честности и интероперабельности. Поспеет ли правоприменение за технологией, это отдельный вопрос, но рамка существует, и она сдвигает исходную позицию, когда на столе коллективное лицензирование.
На практике первый шаг это просто присутствовать: вступите в национальную ассоциацию издателей, следите за тем, что такие группы, как European Publishers Council, подают регуляторам, и откликайтесь, когда они просят членов задокументировать потери трафика и дохода. Отдельные точки данных становятся полезными в совокупности. Ничто из этого не быстрое решение. Регуляторные процессы тянутся годами, а коллективное лицензирование уже буксовало, не дойдя до конца. Но то, как AI-системы берут и цитируют контент, будет отчасти формироваться давлением, которого у небольших издателей сообща больше, чем им кажется, особенно в юрисдикции, которая уже решила, что крупным платформам нужен надзор.
Идите за сигналом, а не за паникой
Playbook заканчивается призывом следить за отраслевыми голосами и быть в курсе рекомендаций от Google и Bing. Это здравый совет; люди, которые ведут строгий мониторинг поведения AI-систем, стоят того, чтобы их читать.
Под всем этим руководством лежит урок, который стоит произнести прямо. Значительная часть цифр, ходящих о влиянии AI на издательский бизнес, не выдерживает проверки, когда прослеживаешь их назад. Некоторые были прогнозами, поданными как измерения. Некоторые были измерениями с небольшой панели с уклоном в США, поданными как глобальные факты. Для некоторых мы вообще не нашли источника. Это не упрёк тем, кто их распространяет: сфера движется быстро, а соблазн звучать авторитетно велик. Но издатель, перестраивающий бизнес вокруг статистики, которая рассыпается при проверке, вредит себе сам.
Привычка, которую стоит выработать, проста. Когда цифра вас тревожит, спросите, кто её получил, когда, и говорит ли исходный источник то, что утверждает пересказ. Первоисточники почти всегда находятся. А когда нет, это само по себе информация.
Что это значит для небольшого издателя
План небольшого издателя сводится к шести вещам. Уменьшить, насколько бизнес держится на одной платформе. Зарабатывать цитирования качественной работой, а не покупать отдельный трюк для машин. Писать то, что можете написать только вы. Выстроить прямую линию к читателям и относиться к ней как к активу, которым она является. Распределить доход больше чем на одну линию. И в Европе пользоваться правовым и коллективным весом, которого нет у американских издателей.
Ничто из этого не быстро, и ничто не гарантировано. Площадки меняются каждый месяц, и никто, мы в том числе, не может пообещать вам место в AI-ответе или цифру по трафику. Контролировать можно отношения со своей аудиторией, чтобы, когда любой отдельный канал обернётся против вас, ваш бизнес не обернулся вместе с ним. Если хотите ещё раз взглянуть, где вы стоите, пришлите нам данные из Search Console и разбивку дохода по линиям. Именно с этого начинается наша работа над монетизацией для издателей и аудитом новостного сайта: какая доля вашего трафика и дохода под угрозой и какой рычаг стоит дёрнуть первым.
Источники
- John Shehata, NewzDash, «The Publisher Survival Playbook: 11 Critical Actions for the AI-First Era» (текст, который и подтолкнул к этому материалу), май 2025. https://www.newzdash.com/guide/publisher-survival-playbook-11-critical-actions-ai-first-era
- Pew Research Center, «Google users are less likely to click on links when an AI summary appears» (доля кликов с 15% до 8%; 88% summary цитируют 3+ источника; взрослые жители США), июль 2025. https://www.pewresearch.org/short-reads/2025/07/22/google-users-are-less-likely-to-click-on-links-when-an-ai-summary-appears-in-the-results/
- Bain & Company, «Consumer reliance on AI search results signals new era of marketing» (около 60% запросов заканчиваются без клика), февраль 2025. https://www.bain.com/about/media-center/press-releases/20252/consumer-reliance-on-ai-search-results-signals-new-era-of-marketing--bain--company-about-80-of-search-users-rely-on-ai-summaries-at-least-40-of-the-time-on-traditional-search-engines-about-60-of-searches-now-end-without-the-user-progressing-to-a/
- Search Engine Land, «Small publisher search traffic fell 60% over two years» (данные Chartbeat), 2026. https://searchengineland.com/small-publisher-search-traffic-drops-data-471974
- Digiday, «Keywords can help publishers see Google’s AI Overviews impact» (данные Semrush по триггерам AI Overview: ProPublica +204%, BuzzFeed +172%, Rolling Stone/Vanity Fair +164%), март 2025. https://digiday.com/media/measuring-googles-ai-overviews-impact-keyword-data-ctrs-for-publishers/
- Digiday, «Why publishers fear traffic, ad declines from Google’s AI-generated search results» (оценка Raptive: под риском ~2 млрд долларов), май 2024. https://digiday.com/media/why-publishers-fear-traffic-ad-declines-from-googles-ai-generated-search-results/
- Press Gazette, «Google AI Overviews leading to affiliate revenue drop of 20-40% at some publishers», октябрь 2025. https://pressgazette.co.uk/press-gazette-events/google-ai-overviews-leading-to-affiliate-revenue-drop-of-20-40-at-some-publishers/
- beehiiv, «The State of Paid Newsletters 2026» (медиана платной конверсии около 0,6%). https://www.beehiiv.com/blog/the-state-of-paid-newsletters-2026
- Google, «Google I/O 2025: Sundar Pichai’s keynote» (480 триллионов токенов в месяц по всем продуктам, примерно в 50× год к году). https://blog.google/innovation-and-ai/technology/ai/io-2025-keynote/
- Европейский союз, Директива (ЕС) 2019/790 об авторском праве и смежных правах на едином цифровом рынке, статья 4 (text and data mining), 2019. https://eur-lex.europa.eu/eli/dir/2019/790/oj